Achat immobilier : 4 étapes et les délais à prévoir avant les clés
Entre le premier coup de cœur et la remise des clés, un achat immobilier se déroule rarement en ligne droite. Chaque étape entraîne un délai : réponse à l’offre, signature du compromis, obtention du prêt et formalités notariales. En pratique, il faut souvent compter plusieurs mois, mais certaines actions évitent qu’un document manquant ne retarde toute la vente.
De l’offre acceptée au compromis : une première phase souvent sous-estimée
La première étape d’un achat immobilier commence par la recherche du bien, les visites et l’analyse de votre capacité d’emprunt. Une fois le logement trouvé, l’offre d’achat formalise votre proposition de prix et, parfois, vos conditions : durée de validité, recours à un prêt, vente préalable de votre logement actuel ou demande de certains diagnostics.
Une offre acceptée n’est pas encore une vente
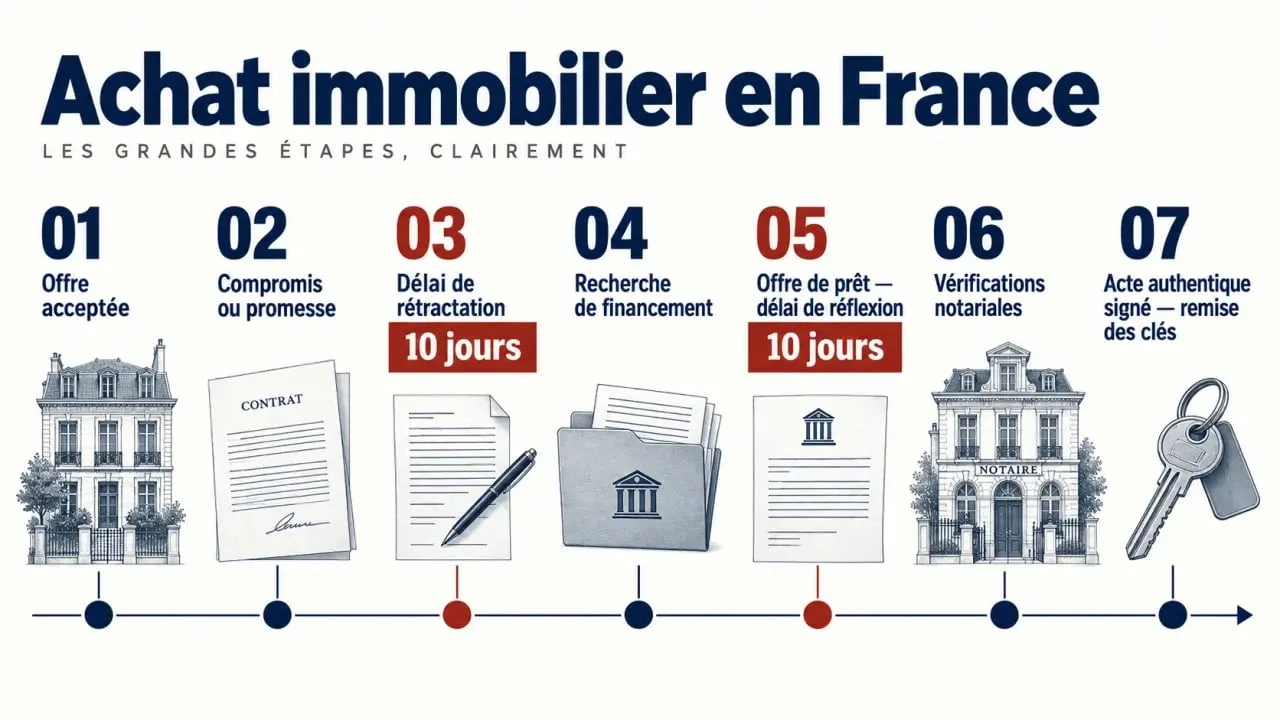
Le vendeur peut accepter, refuser ou faire une contre-proposition. Lorsque les parties sont d’accord sur le prix et les conditions essentielles, le dossier peut être transmis au notaire. La signature du compromis ou de la promesse de vente n’intervient toutefois pas nécessairement dans les jours qui suivent. Il faut réunir les documents relatifs au bien, vérifier son statut juridique et organiser un rendez-vous avec les parties concernées.
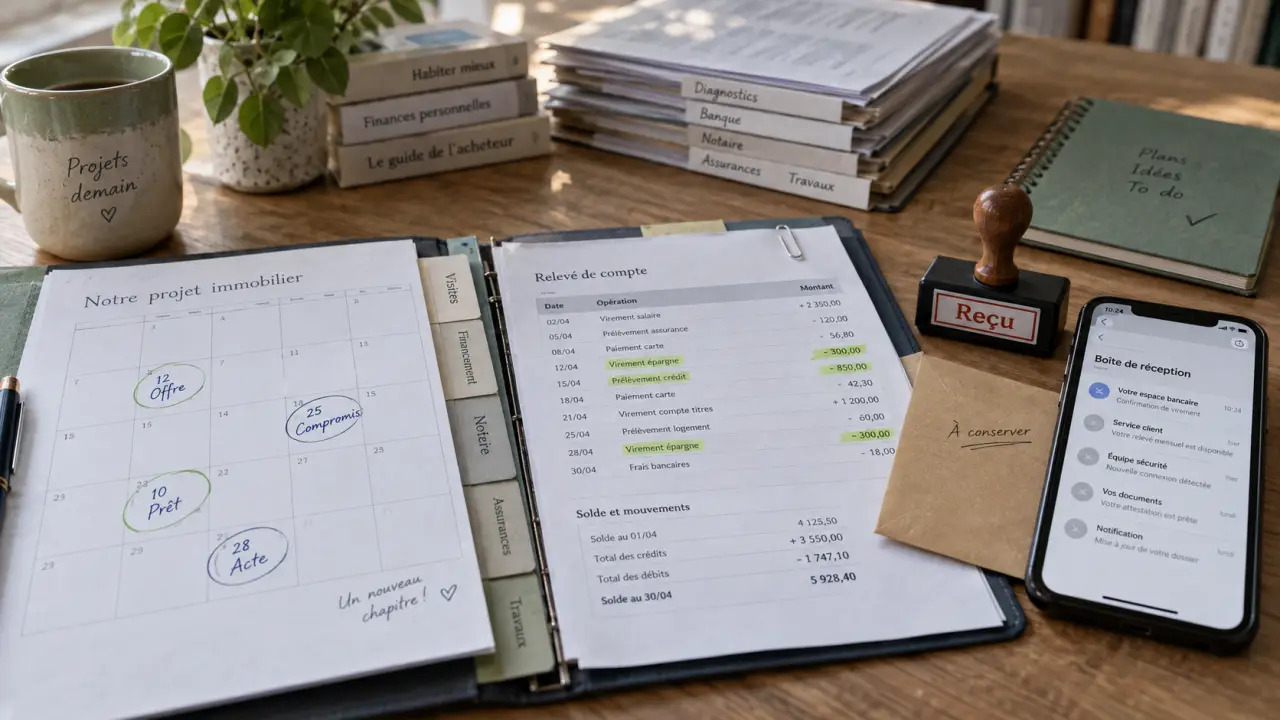
Cette période permet aussi à l’acheteur de consolider son projet financier. Préparer ses relevés de compte, justificatifs de revenus, avis d’imposition, apport personnel et tableau des crédits en cours évite de perdre du temps au moment de solliciter la banque. Plus le dossier est prêt avant la signature de l’avant-contrat, plus les étapes suivantes sont fluides.
Compromis ou promesse : le point de départ des vrais délais
Le compromis de vente engage généralement l’acheteur et le vendeur à conclure la transaction, sous réserve des conditions prévues. La promesse unilatérale de vente donne plutôt à l’acheteur une option d’achat pendant une période déterminée. Dans les deux cas, le document précise le prix, la date prévisionnelle de signature définitive, le montant du dépôt de garantie et les conditions suspensives.
Après la signature, l’acquéreur non professionnel bénéficie d’un délai légal de rétractation de 10 jours. Ce délai commence à courir après la notification de l’avant-contrat. Une vente ne doit donc pas être considérée comme définitivement sécurisée avant son expiration.
Le prêt immobilier : l’étape qui fixe le plus souvent le calendrier
Pour un achat financé à crédit, l’obtention du prêt est généralement la condition suspensive qui pèse le plus sur le calendrier. L’avant-contrat indique le montant envisagé, le taux maximal acceptable, la durée de remboursement et la période accordée pour obtenir le financement. Ces paramètres doivent correspondre à votre stratégie réelle : demander un prêt irréaliste ou trop imprécis peut fragiliser le dossier.
Les délais légaux pour obtenir un crédit immobilier — Découvrez la règle officielle des 10 jours calendaires pour accepter une offre de prêt immobilier.
Déposer les demandes sans attendre
Après le compromis, adressez rapidement votre dossier à plusieurs établissements ou passez par un courtier si cela correspond à votre situation. La banque étudie votre solvabilité, votre apport, la stabilité de vos revenus, votre taux d’endettement et la cohérence du bien avec le financement demandé. Elle peut demander des pièces complémentaires. Un dossier complet dès le départ fait donc gagner du temps.
Une fois l’accord obtenu, l’offre de prêt est éditée. L’emprunteur doit respecter un délai légal de réflexion de 10 jours avant de pouvoir l’accepter. Ce délai incompressible doit être intégré au planning, même lorsque la banque a donné un accord de principe rapidement.
Éviter la spirale des demandes de pièces
Un retard bancaire se crée souvent par une succession de demandes : une pièce ancienne entraîne une mise à jour, qui révèle une incohérence, puis impose un nouvel échange avec l’assureur ou le notaire. Pour éviter cette situation, préparez un dossier unique, daté et lisible, avec des documents homogènes. Signalez immédiatement tout changement de situation, comme un nouvel emploi, une prime, un crédit soldé ou un apport modifié, plutôt que de laisser la banque le découvrir lors de son contrôle final. Cette transparence limite les échanges supplémentaires et protège la date prévue chez le notaire.
Ce que le notaire vérifie avant la signature définitive
Pendant que le financement avance, le notaire réalise les vérifications nécessaires à la sécurité juridique de la vente. Son intervention ne se limite pas à la rédaction de l’acte : il contrôle que le vendeur peut céder le bien et que l’acquéreur recevra une propriété sans difficulté juridique connue.
- Il vérifie le titre de propriété du vendeur et la désignation exacte du bien.
- Il demande les renseignements d’urbanisme et examine les éventuelles servitudes.
- Il contrôle la situation hypothécaire et organise, si nécessaire, la levée d’une garantie existante.
- Il réunit les diagnostics obligatoires et les informations utiles à l’acquéreur.
- Pour un lot en copropriété, il collecte les documents relatifs aux charges, aux travaux, aux procès-verbaux d’assemblée générale et à la situation du syndicat.
Ces formalités expliquent pourquoi la signature de l’acte authentique est fréquemment prévue environ deux à trois mois après le compromis, et parfois davantage. Une succession, une indivision, un bien loué, une copropriété complexe ou une vente avec prêt relais peuvent allonger le calendrier. L’acheteur a intérêt à demander dès l’avant-contrat si une contrainte particulière est connue.
Préparer la dernière semaine et la remise des clés
Lorsque toutes les conditions suspensives sont levées et que le notaire a reçu les fonds, un rendez-vous de signature est fixé. Quelques jours avant, l’acquéreur reçoit généralement le projet d’acte et le décompte financier. Celui-ci comprend le prix restant à payer, les frais d’acquisition, les éventuels frais de garantie et les ajustements liés aux charges ou à la taxe foncière.
Les vérifications à faire avant de signer
Organisez une dernière visite du logement juste avant le rendez-vous. Elle permet de confirmer que le bien est dans l’état convenu, que les équipements inclus sont présents et que le vendeur a bien libéré les lieux, sauf accord contraire. Relevez les compteurs d’eau, de gaz et d’électricité, prenez des photos si nécessaire et vérifiez la remise des badges, télécommandes, clés de cave ou documents relatifs aux travaux.
Le jour de la signature, le notaire lit ou présente l’acte, recueille les signatures et procède aux dernières formalités. La remise des clés intervient habituellement à ce moment-là. Si le bien est occupé ou si les parties prévoient une jouissance différée, cette date doit être écrite clairement dans l’acte.
Un calendrier réaliste pour garder la maîtrise de votre achat
Le bon réflexe consiste à anticiper les délais incompressibles et à sécuriser ceux qui dépendent de vous. Avant toute offre, vérifiez votre budget et obtenez une première vision du financement. Après le compromis, lancez sans délai les démarches bancaires et répondez rapidement aux sollicitations du notaire.
| Étape | Point de vigilance | Action utile |
|---|---|---|
| Offre d’achat | Budget et conditions proposées | Faire valider votre capacité d’emprunt |
| Compromis ou promesse | Conditions suspensives et date cible | Lire chaque clause avant signature |
| Financement | Délais de la banque et assurance | Transmettre un dossier complet immédiatement |
| Acte authentique | Fonds, documents et état du bien | Effectuer une dernière visite |
Un achat immobilier avance correctement lorsque chacun connaît sa prochaine échéance. Conservez une liste des documents envoyés, notez les dates prévues dans l’avant-contrat et relancez avec mesure lorsque cela est nécessaire. Cette organisation ne supprime pas les délais légaux ou administratifs, mais elle réduit le risque de découvrir un blocage à quelques jours de la signature.

- Négociation achat immobilier : le prix compte moins quand le dossier rassure - 30 septembre 2026
- Achat immobilier : 4 étapes et les délais à prévoir avant les clés - 29 septembre 2026
- Cadre extérieur paysagiste : organiser les vues, les usages et les plantations - 28 septembre 2026
Articles qui pourraient vous intéresser :
 Seloger neuf : guide complet pour bien acheter dans l’immobilier neuf
 TravauxMakers : gratuité réelle et fonctionnement des tarifs artisans
 TVA à 10 % ou 20 % : comment éviter les erreurs sur vos factures de travaux
 Rentabilité, apport et fiscalité : les trois points à vérifier avant un achat pour location