Acheter aux enchères immobilières : le prix à ne pas dépasser se calcule avant la vente
Identifier les règles de la vente avant de sélectionner un bien
Une adjudication attribue un bien à l’issue d’une mise en concurrence entre enchérisseurs. Mais le support de diffusion ne suffit pas à déterminer vos obligations : une vente sur Internet n’est pas nécessairement une adjudication. Certaines plateformes recueillent des offres avant une vente immobilière classique.
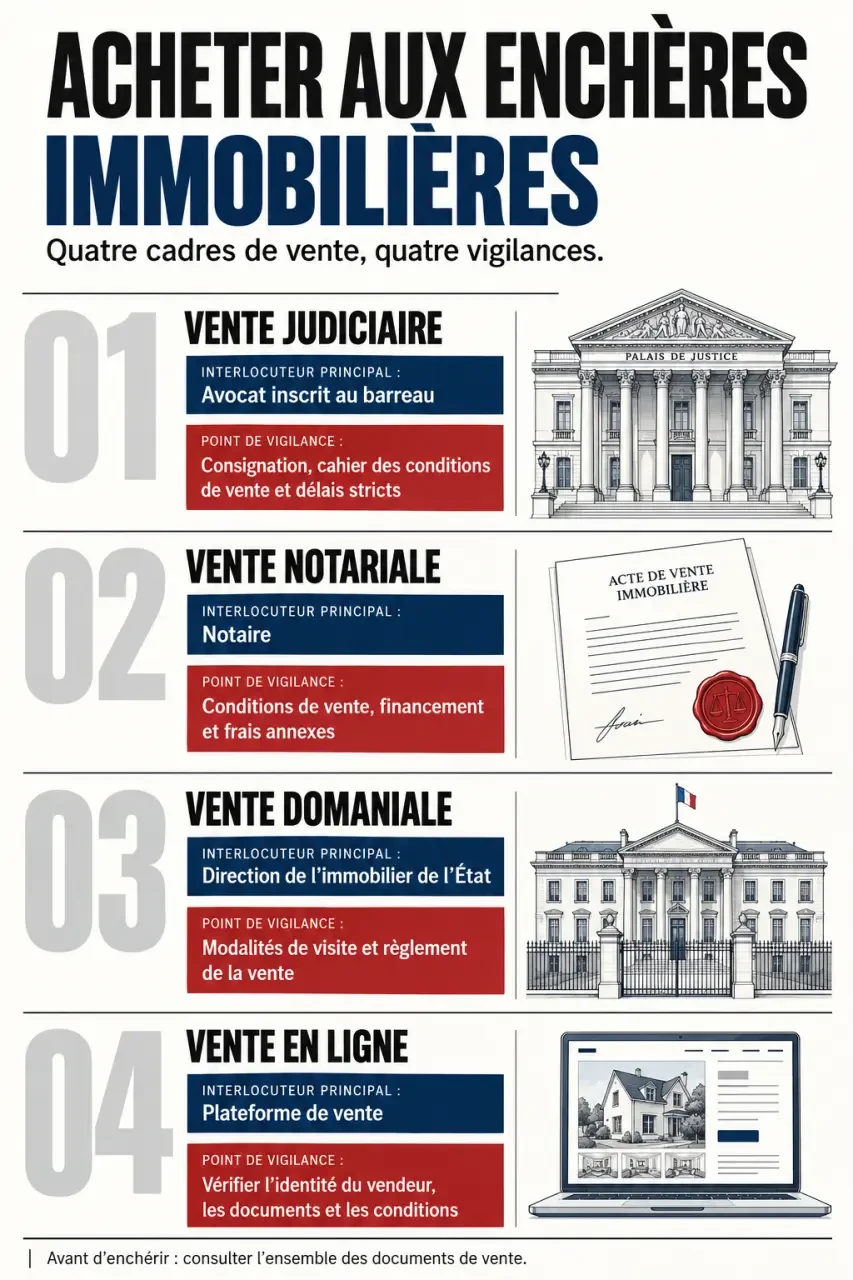
| Forme de vente | Interlocuteur principal | Point de vigilance |
|---|---|---|
| Judiciaire | Avocat intervenant devant le tribunal judiciaire | Représentation obligatoire et engagement sans condition de prêt |
| Notariale | Notaire organisateur | Consignation, frais et calendrier inscrits au cahier des charges |
| Domaniale | Service chargé des cessions de l’État | Procédure et conditions financières propres à chaque cession |
| En ligne | Organisateur identifié dans l’annonce | Différencier adjudication et simple réception d’offres |
Les ventes judiciaires peuvent notamment résulter d’une saisie ou d’un partage. Vous devez mandater un avocat habilité à porter les enchères devant le tribunal concerné. Les ventes notariales, souvent volontaires, permettent généralement une participation directe après inscription et dépôt de la garantie demandée.
Pour les biens de l’État, ne confondez pas enchères et appels d’offres : le prix peut être examiné avec les garanties de financement ou d’autres critères. Quant aux ventes interactives, certaines durent 24 heures, comme l’indique Homki, mais cette durée ne constitue pas une règle générale. Lisez toujours le règlement avant de vous inscrire.
Trouver une annonce et vérifier ce que vous achetez réellement
Pour repérer des ventes, consultez Licitor pour les annonces judiciaires, Enchères Publiques pour une recherche plus large et le portail des cessions immobilières de l’État pour les biens domaniaux. Les études notariales, cabinets d’avocats et journaux d’annonces légales constituent aussi des points d’entrée utiles. Vérifiez ensuite les informations auprès de l’organisateur.
Lire le dossier avant de se laisser convaincre par les photos
Demandez le cahier des conditions de vente ou le cahier des charges, les diagnostics et les documents descriptifs. Contrôlez la désignation des lots, les surfaces, les servitudes et la situation d’occupation. Assurez-vous surtout que l’annonce porte sur un immeuble en propriété directe : acheter des parts de SCI implique une analyse différente, notamment des dettes et des statuts.
En copropriété, examinez les charges, les procès-verbaux d’assemblée générale et les travaux votés ou envisagés. Faites préciser les sommes susceptibles de vous incomber. Une rénovation de façade ou une réfection de toiture peut changer l’intérêt économique de l’achat.
Utiliser la visite pour chiffrer les incertitudes
Les visites sont souvent organisées sur des créneaux imposés. Venez, si possible, avec un professionnel capable d’apprécier l’état du bâti. Observez l’humidité, les équipements, les fenêtres et les parties communes. Les diagnostics ne remplacent pas un devis de travaux, et une pièce inaccessible doit rester une incertitude dans votre budget.
Un bien occupé n’est pas un bien immédiatement disponible. Faites vérifier l’existence d’un bail, les droits de l’occupant et les démarches éventuellement nécessaires pour récupérer les lieux. Ne prévoyez ni emménagement ni revenus locatifs immédiats sans cette vérification.
Calculer un plafond d’enchère à partir du coût total
Votre plafond ne correspond ni à votre capacité d’emprunt seule ni à la valeur affichée du logement. Il se calcule en retranchant de votre budget global toutes les dépenses annexes : frais de vente, fiscalité, honoraires, travaux et réserve pour imprévus. Comparez ensuite le coût total à celui de biens comparables réellement vendus dans le secteur.
- Frais liés à la vente : procédure, publicité, émoluments ou rémunération prévue au dossier.
- Acquisition : droits et taxes, formalités et publication foncière selon le régime applicable.
- Accompagnement : honoraires d’avocat et éventuelle expertise technique.
- Après l’achat : assurance, travaux, charges et frais de financement.
Demandez un décompte écrit pour plusieurs montants d’adjudication. Licitor présente, par exemple, des annonces comportant des honoraires de vente de 14,28 % TTC : ce taux n’est pas un barème universel, notamment parce que certaines annonces concernent des droits sociaux plutôt qu’un logement vendu directement.
La consignation exigée pour participer n’est pas, en principe, un supplément au prix : son imputation ou sa restitution dépend du résultat et du règlement. Son montant doit être confirmé par l’organisateur. Pour une vente domaniale, la rédaction gratuite du titre administratif ne signifie pas que tous les frais et taxes disparaissent.
Pensez au financement comme à un pont entre deux échéances : le jour où votre engagement devient ferme et celui où la banque débloque les fonds. Sa solidité dépend de chaque étape intermédiaire, notamment l’émission de l’offre, les garanties et les pièces demandées. Faites valider ce calendrier par votre banque : un accord de principe ne suffit pas si l’argent arrive après la date limite de paiement.
Préparer sa participation sans compter sur un retour en arrière
Lors d’une adjudication, ne comptez pas sur les protections habituelles d’un compromis. Le refus de prêt ne vous libère généralement pas de votre engagement, et vous ne bénéficiez pas du délai de rétractation d’un achat résidentiel classique. Une vente interactive suivie d’un avant-contrat peut relever d’autres règles : faites confirmer le régime exact.
Avant la séance, réunissez les justificatifs d’identité, les documents nécessaires si vous achetez en société et la garantie exigée. Pour une vente judiciaire, votre avocat vous indique les modalités de consignation et reçoit votre mandat avec un montant maximal. Pour une vente notariale ou domaniale, suivez les instructions de l’organisateur.
- Obtenez une estimation écrite des frais et vérifiez votre trésorerie disponible.
- Faites confirmer la faisabilité du financement et son calendrier.
- Fixez un plafond ferme, frais et travaux compris.
- Transmettez les pièces et garanties avant la date limite.
- Ne relevez pas votre plafond sous l’effet de la concurrence.
Assister d’abord à une audience ou à une séance sans enchérir permet de comprendre le rythme et les formalités. Le jour de votre achat, renoncer parce que le prix dépasse votre limite reste une décision rationnelle, pas une occasion manquée.
Anticiper la surenchère, le paiement et la remise des clés
Remporter les enchères ne signifie pas toujours que l’acquisition est immédiatement définitive. En matière de saisie immobilière, une surenchère peut être formée dans les 10 jours, pour au moins 10 % du prix principal. Elle entraîne une nouvelle vente selon la procédure applicable. Certaines adjudications notariales prévoient également une faculté de surenchère : vérifiez le cahier des charges.
Le calendrier de paiement mérite la même attention. Pour une adjudication sur saisie immobilière, le délai est en principe de deux mois à compter de l’adjudication définitive. Homki mentionne un solde à 45 jours pour les ventes notariales : faites confirmer cette échéance pour la vente visée, plutôt que de la considérer comme automatique.
Pour certaines ventes domaniales, Homki décrit un règlement par tiers à 30, 60 et 90 jours, avec intérêts sur les fractions différées. N’intégrez cet échelonnement à votre financement que s’il figure expressément dans les conditions de cession.
Enfin, organisez avec le professionnel chargé du dossier le paiement des frais, l’assurance, les formalités et l’accès au bien. Un défaut de paiement peut entraîner des conséquences financières importantes et une remise en vente. Le bon achat est celui dont vous maîtrisez le coût et le calendrier jusqu’à la prise de possession, pas seulement celui dont vous remportez l’enchère.
- Acheter aux enchères immobilières : le prix à ne pas dépasser se calcule avant la vente - 23 octobre 2026
- Gravier décoratif au jardin : dessiner des espaces sans effacer les plantations - 22 octobre 2026
- Les avis immobiliers révèlent la fiabilité d’une agence, à condition de les comparer - 21 octobre 2026